
お知らせ・コラム
- コラム
- 2026/09/17
住宅ローンが苦しいとき選べる2つの方法。リースバックと任意売却、何が違う?
住宅ローンが苦しいとき選べる2つの方法。リースバックと任意売却、何が違う?
「住宅ローンの返済が厳しくなってきた」——そう感じたとき、頭に浮かぶ選択肢はいくつかあります。なかでもよく比較されるのが、**「リースバック」と「任意売却」**です。
どちらも住宅ローンの問題を解決する手段ですが、その中身はまったく異なります。今回は、この2つの方法の違いを整理し、どんな人にどちらが向いているのかを解説します。
リースバックとは(おさらい)
リースバックとは、自宅を不動産会社などに売却したうえで、そのまま賃貸契約を結び、家賃を払いながら同じ家に住み続けられる仕組みです。売却によってまとまった資金を得ながらも、引っ越しをする必要がないという点が最大の特徴です。詳しい仕組みについては、以前の記事「買い戻しも可能?|リースバックで住宅ローンを精算する方法」もあわせてご覧ください。
※記事はコチラ
任意売却とは(おさらい)
任意売却とは、住宅ローンの返済が困難になった際に、金融機関(債権者)の合意を得たうえで、競売にかけられる前に通常の売却と同じ方法で市場に売り出す方法です。市場価格に近い金額で売れやすい一方、売却後は家を離れることが前提となります。詳しくは以前の記事「住宅ローンが払えない…競売になる前に知ってほしい『任意売却』」もご参照ください。
※記事はコチラ
両者の決定的な違い:「住み続けられるかどうか」
リースバックと任意売却、どちらも住宅ローン問題の解決策ではありますが、両者の最も大きな違いは**「売却後もその家に住み続けられるかどうか」**という点です。
リースバック:売却後も賃貸として同じ家に住み続けられる
任意売却:売却後は原則として家を離れ、新しい住まいに引っ越す必要がある
この違いこそが、どちらを選ぶべきかを考えるうえで、最初に押さえておきたいポイントです。
リースバックと任意売却の比較
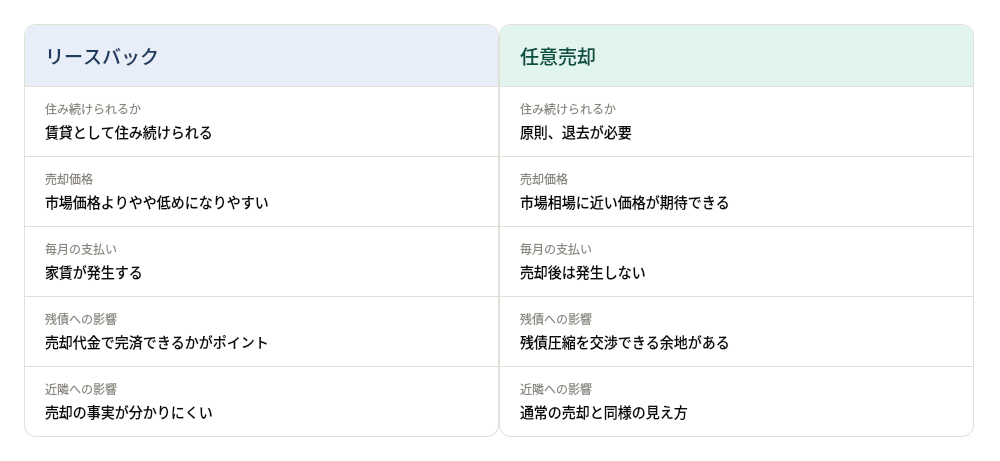
リースバックは「住み続けられる」という安心感がある一方、その分売却価格は任意売却より低めに設定されやすい傾向があります。任意売却は住まいを手放す必要はありますが、市場価格に近い金額で売れやすいというメリットがあります。
どちらが向いている?判断のポイント
リースバックが向いている人
- 子どもの転校や生活環境の変化を避けたい方
- 住み慣れた家、思い出のある家を離れたくない方
- 将来的に買い戻しも視野に入れたい方
- 毎月一定額の家賃を無理なく支払える見込みがある方
任意売却が向いている人
- 住み続けることへのこだわりよりも、残債をできるだけ減らしたい方
- 毎月の支払負担をなくし、身軽な状態で再スタートしたい方
- 実家に一時的に身を寄せるなど、住まいの選択肢が他にある方
なお、どちらの方法も、住宅ローンを組んでいる金融機関(債権者)の合意が前提となる点は共通しています。「どちらが良いか」は、家計の状況やライフスタイル、家族の気持ちによっても変わってくるため、一概にどちらが優れているとは言えません。
まとめ
リースバックと任意売却は、どちらも住宅ローン問題を解決するための有効な選択肢ですが、「住み続けられるかどうか」という点で大きく異なります。どちらが自分たちの状況に合っているかは、売却価格や毎月の支払い、今後の生活設計などを総合的に見て判断する必要があります。
「リースバックと任意売却、どちらが自分たちに合っているか分からない」という方は、ぜひ一度ご相談ください。それぞれの想定価格や条件を具体的に比較しながら、無理のない解決方法を一緒に考えさせていただきます。


